 泉州管家婆 · 百事达
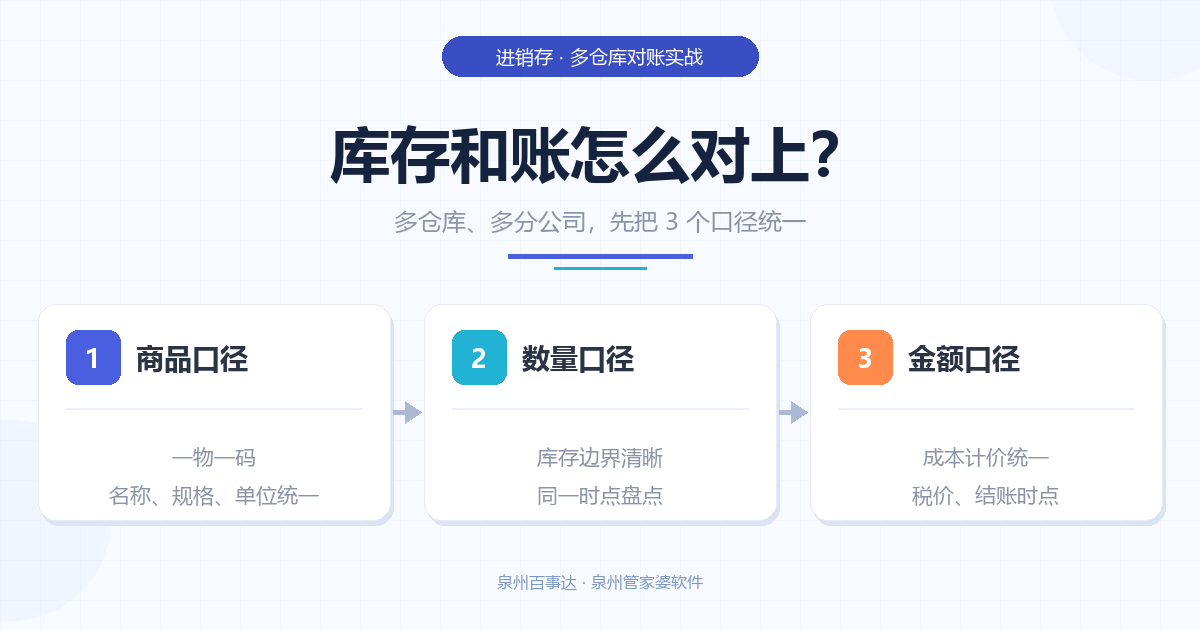
多仓库、多分公司,最怕的就是月底对账:仓库报的数和财务账上的数对不上,这家分公司和那家各说各话,一笔货查三天也查不出差在哪。泉州百事达·泉州管家婆软件服务泉州制造、商贸企业时发现,这类问题十有八九不是软件算错,而是三个基础口径从一开始就没统一。口径不统一,系统再先进,算出来的也只是一本糊涂账。想让库存和账对上,先把商品、数量、金额这三个口径定下来,再谈流程和软件。
问题一:同一个货,几个仓库几种叫法,账怎么汇总?
先讲第一个要统一的口径——商品口径。多仓库、多分公司最容易乱的起点,就是"同一个东西,各叫各的":总仓登记叫一个名,分公司录成另一个名,还有仓库干脆只写个简称。名称乱还算好办,麻烦的是规格和计量单位——同一款货,这个仓按"支"管,那个仓按"盒"管,一盒到底等于几支没人说得清。这种档案状态下做汇总,等于把几本对不上的账硬加在一起。
统一商品口径,就三件事:
- 一物一码。全公司(含所有仓库、分公司)共用一套商品档案,一个编码对应一个商品,不允许各仓自建商品。
- 名称、规格、单位写死。基本单位和换算关系全公司一致,比如统一按"支"建档,"盒"只作为辅助单位并写清换算比例。
- 专人维护。新增商品由总部统一审核建档,仓库和分公司只有使用权,没有新增权。
商品口径统一后,问题往往少了一大半——因为后面所有的数量和金额,都是挂在这个编码上算的。编码乱,后面全乱。
问题二:仓库说有货,账上说没货,到底差在哪?
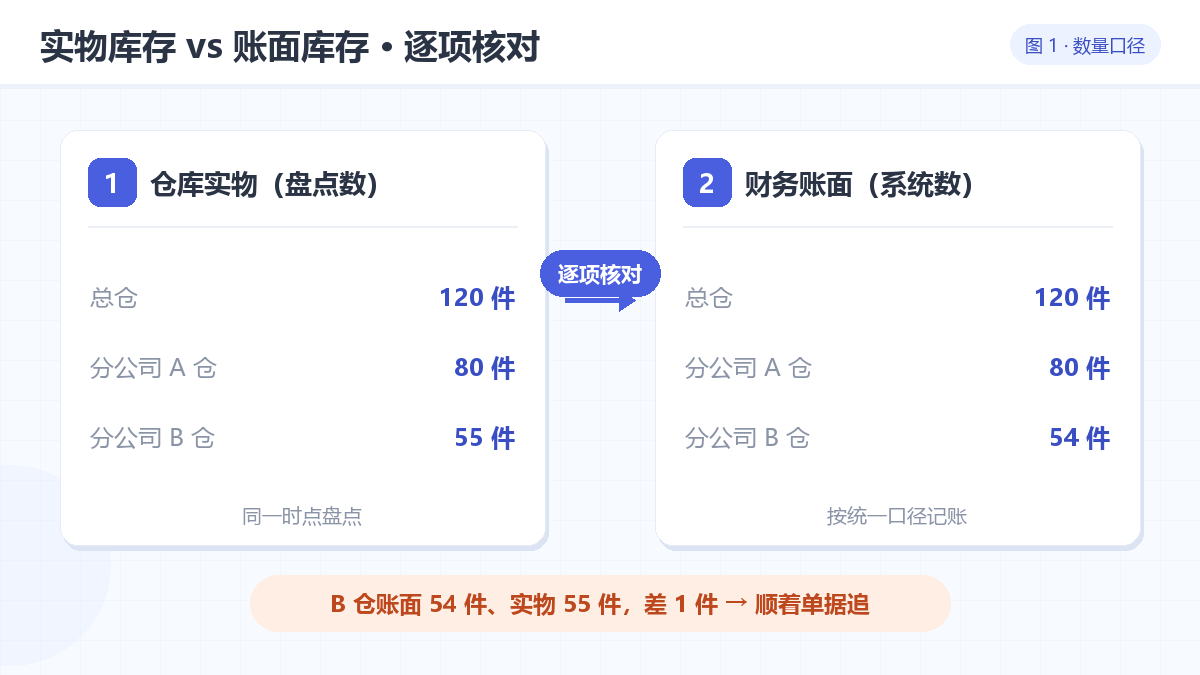
第二个口径是数量口径,也可以叫库存口径。它要回答的是:到底什么算库存?多仓库场景下,同一批货会处在好几种状态——已经采购入库的、还在路上没到的(在途)、临时借给客户或分公司的(借出)、寄存在别处的(寄存)、已领用但还没开票的、待检的、报损待批的。仓库实物员按"眼睛看得到的"算,财务按"单据齐全的"算,两边口径不一样,数当然对不上。
统一数量口径,关键是把每种状态"算不算库存、算进哪个仓"写清楚:
- 明确库存边界。在途、借出、寄存、待检分别计入哪个仓、哪个状态,全公司一张表说清,不搞"各仓自己理解"。
- 统一盘点基准。所有仓库、分公司在同一时点盘点(比如每月最后一天),盘点差异按同一规则处理,不各盘各的。
- 单据及时流转。出入库单据当天录、当天审,月底不留悬空单,避免仓库货已动、账上还没记。
数量口径统一后,"仓库有、账上没有"这种争议会大幅减少,因为大家说的是同一套库存定义。盘点也不再是各报各的数,而是同一把尺子量出来的结果,差异出在哪里一目了然。
问题三:数量对上了,金额还是对不上,问题出在哪?
第三个口径是金额口径,也叫核算口径。数量一致了账还对不上,通常卡在三处:成本怎么算、税价怎么算、账什么时候切。
- 成本计价方法统一。全公司用同一种计价方式(如移动加权平均或先进先出),不能这个仓用一种、那个仓用另一种;调拨、异价入库的成本结转规则也要一致。
- 含税不含税统一。商品档案、单据、报表统一按含税价或不含税价核算,进销项口径一致,避免"进货按含税、销售按不含税"这类混用。
- 结账时点统一。所有仓库、分公司用同一个会计期间和截止日,跨期单据按同一规则归属,月底暂估、成本回滚的处理方式一致。
另外还要定清楚:多分公司是各自独立核算、总部汇总报表,还是共用一套账、按仓库和分公司分部门核算。两种模式都能对上账,怕的是没定规矩,一会儿独立、一会儿混着来。
三个口径统一之后,库存和账怎么对上?
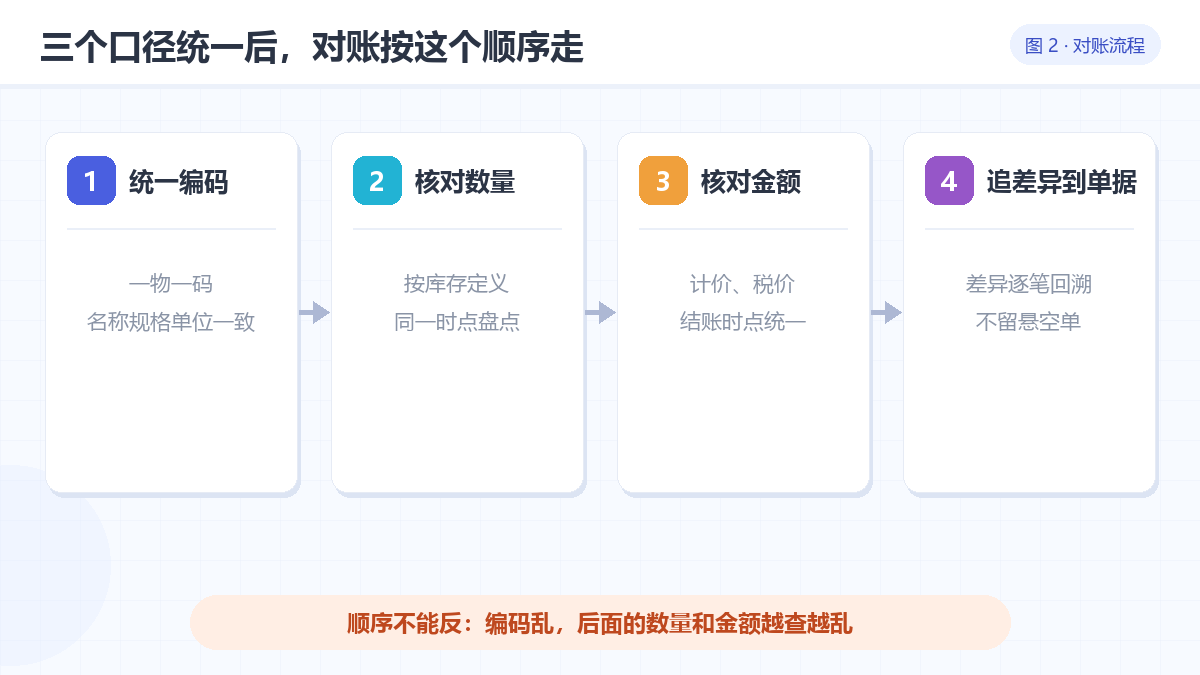
把商品、数量、金额三个口径统一后,对账就有章法了:先按统一编码汇总各仓库存,再按统一库存定义核对数量,然后按统一计价和结账时点核对金额,最后把差异逐笔追到单据。顺序不能反,很多企业一上来就查金额,结果编码和数量都是乱的,越查越乱。
把三个口径记成一张表,贴在财务和仓库都看得到的地方:
| 口径 | 要统一什么 | 不统一的后果 |
|---|---|---|
| 商品口径 | 一物一码、名称规格单位、专人建档 | 无法汇总,几本糊涂账相加 |
| 数量口径 | 库存状态边界、盘点基准、单据流转 | 仓库有货账上无货,各说各话 |
| 金额口径 | 成本计价、税价、结账时点、核算模式 | 数量对上了,金额对不上 |
下一步:先定口径,再上系统
如果你也在为多仓库、多分公司的对账发愁,建议先别急着换软件,拉上财务和仓库负责人,把上面三个口径一条条定下来、写成制度。口径清晰后,再用进销存系统把规则固化到流程和单据里,对账才能从"每月熬三天"变成"随时能查"。需要结合自己行业把这三张口径表落到具体单据上的,可以找泉州本地懂进销存实施的服务商聊一聊。
本文同步发布于搜狐号「泉州百事达·泉州管家婆软件」。